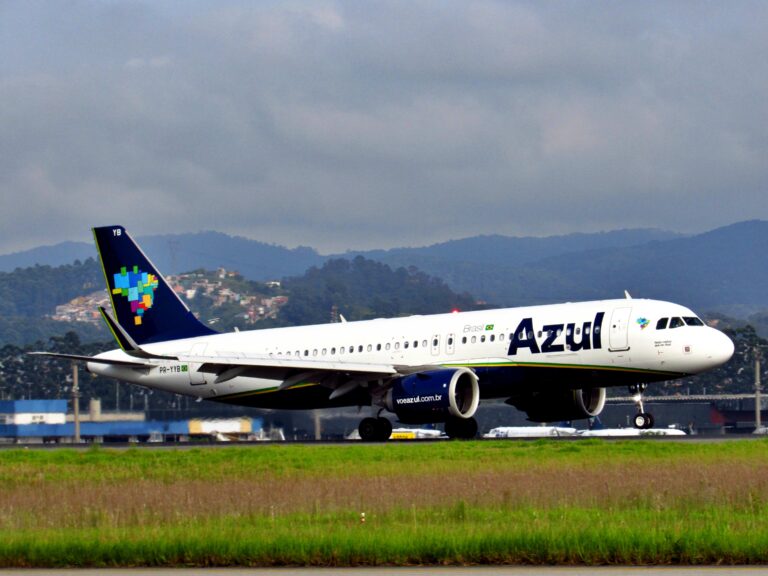


A Azul encerrou o segundo trimestre de 2026 com receita operacional recorde de R$ 5 bilhões, em um período marcado pela pressão dos custos e pela alta de 61,8% no preço do combustível. O resultado foi sustentado por uma estratégia de maior disciplina na oferta, com concentração da capacidade em mercados mais rentáveis, e pelo avanço das receitas de maior valor agregado.
O desempenho levou o RASK, indicador que mede a receita por assento-quilômetro oferecido, a R$ 43,41 centavos, alta de 12,7% na comparação anual e recorde para um segundo trimestre. A companhia atribui o resultado à priorização de clientes e mercados de maior valor, além da contribuição crescente de suas unidades de negócio, que já responderam por 21% do RASK no período.
A receita com produtos premium também cresceu. O avanço foi de 12,4% no trimestre, mesmo com uma redução de 10,6% na capacidade total da companhia. Para a Azul, o movimento reforça a estratégia de buscar maior qualidade de receita e rentabilidade em vez de simplesmente ampliar a oferta.
Menos capacidade, foco maior nos mercados rentáveis
A estratégia ganhou importância diante de um segundo trimestre particularmente desafiador para a aviação. Além da sazonalidade tradicionalmente menos favorável ao setor, a Azul enfrentou aumento expressivo dos custos e impactos de eventos internacionais sobre a demanda.
Nesse cenário, a companhia adotou uma política mais seletiva de alocação de capacidade, principalmente nas operações internacionais. A oferta foi direcionada para mercados considerados mais rentáveis, com o objetivo de preservar a receita unitária e melhorar a geração de caixa.
Os indicadores refletem esse movimento. O yield chegou a R$ 49,43 centavos, alta de 12,9% em relação ao segundo trimestre de 2025. Já o PRASK avançou 11,4%, para R$ 39,77 centavos.
A pressão dos custos, no entanto, permaneceu como um dos principais desafios. Com o combustível 61,8% mais caro na comparação anual, o CASK aumentou 26%, alcançando R$ 44,80 centavos. O item passou a representar aproximadamente 38% das despesas operacionais da Azul, ante cerca de 30% um ano antes.
Ainda assim, a companhia registrou EBITDA de R$ 510,1 milhões, com margem de 10,2%.
Reestruturação reduz dívida em R$ 13 bilhões
O trimestre também marcou um avanço importante na estrutura financeira da Azul após a conclusão de sua reestruturação. A companhia encerrou junho com R$ 3,7 bilhões em caixa e recebíveis, alta de 11,2% sobre o mesmo período de 2025.
Na comparação anual, a dívida total caiu R$ 13 bilhões. A alavancagem, considerando a relação entre dívida líquida e EBITDA e a liquidez disponível, ficou em 2,8 vezes, uma redução de 2,3 vezes em relação ao segundo trimestre do ano passado.
A empresa também levantou R$ 330 milhões por meio do programa de crédito voltado ao setor aéreo. Além disso, poderá acessar até R$ 4,6 bilhões em financiamentos de longo prazo em reais e com taxas consideradas atrativas.
Segundo a Azul, os recursos podem ampliar a liquidez, reduzir a exposição cambial e contribuir para a continuidade do processo de desalavancagem.
“O segundo trimestre mostra a capacidade da Azul de executar seu plano de negócio com disciplina, mesmo em um ambiente desafiador. Seguimos priorizando a rentabilidade, ajustando a capacidade à demanda e fortalecendo nossa estrutura de capital, ao mesmo tempo em que avançamos na renovação da frota, na eficiência operacional e na experiência dos nossos Clientes. Os resultados refletem uma estratégia clara, focada em gerar valor de forma sustentável e preparar a Azul para um novo ciclo com ainda mais solidez”, afirma John Rodgerson, CEO da Azul.
NPS cresce 26 pontos e pontualidade avança
O desempenho financeiro veio acompanhado de uma evolução nos indicadores de experiência do cliente. No segundo trimestre, o NPS da Azul, índice utilizado para medir a satisfação dos passageiros, aumentou 26 pontos.
A companhia relaciona o avanço aos investimentos realizados na operação e na renovação da frota. Novas aeronaves foram incorporadas ao longo do ano, contribuindo, segundo a empresa, para melhorar a eficiência, a confiabilidade e a capacidade operacional.
Os indicadores de pontualidade também apresentaram evolução. Em julho, já após o encerramento do trimestre, a Azul retomou a liderança em pontualidade na América Latina, segundo reconhecimento da Cirium.
No Brasil, a companhia foi a mais pontual em dois dos três meses do segundo trimestre: abril e junho. O resultado reforça a estratégia de combinar eficiência operacional com uma experiência de viagem mais consistente para os passageiros.
Segundo semestre mira rentabilidade e geração de caixa
Com a conclusão do primeiro semestre, a Azul entra na segunda metade de 2026 com uma estrutura de capital mais fortalecida, redução significativa da dívida e uma operação que apresenta melhora nos principais indicadores.
A chegada de novas aeronaves também amplia as possibilidades de crescimento e eficiência, enquanto a companhia mantém uma postura seletiva na distribuição da capacidade.
Para o segundo semestre, a companhia afirma que a prioridade será manter o foco na rentabilidade e na geração de caixa, com atenção especial à alocação de capacidade, ao fortalecimento das receitas premium e à consolidação dos ganhos operacionais.