
A Reforma Tributária exigirá das empresas uma mudança na forma de administrar despesas, planejar operações e tomar decisões financeiras. Com o início da implementação da Contribuição sobre Bens e Serviços (CBS), previsto para 2027, compreender o funcionamento dos créditos tributários e documentar corretamente os gastos corporativos será fundamental para reduzir riscos e aproveitar oportunidades de economia.
O tema foi discutido durante o webinar “Reforma tributária e viagens corporativas: quanto dinheiro a sua empresa pode estar deixando na mesa em 2027?“, promovido pela Onfly. A transmissão reuniu mais de 300 participantes e contou com a participação de Roberta Guimarães, advogada e contadora especializada em Direito Tributário; Marcelo Guimarães, advogado empresarial e contador do Grupo AG; e Marcus Nunes, diretor de Sourcing Terrestre da Onfly.
Ao longo do encontro, os especialistas abordaram as mudanças no sistema de tributação sobre o consumo, as regras para aproveitamento de créditos e os efeitos da reforma sobre passagens aéreas, hospedagem, alimentação e outros gastos relacionados às viagens de negócios.
A principal orientação foi que as empresas precisam começar a se preparar desde já, sem esperar que todas as regras e os procedimentos estejam consolidados. A transformação do sistema tributário demandará mais do que ajustes contábeis: será necessário rever práticas que funcionavam no modelo anterior e desenvolver uma visão mais estratégica sobre os custos da operação.
Créditos tributários exigirão uma nova gestão das despesas
Marcelo Guimarães explicou que a reforma busca simplificar a tributação sobre o consumo e reduzir a cumulatividade dos impostos, por meio de um sistema que permite o aproveitamento de créditos ao longo da cadeia econômica. No Brasil, a mudança envolve a criação da CBS, que substituirá PIS e Cofins, e do Imposto sobre Bens e Serviços (IBS), que substituirá ICMS e ISS durante o período de transição.
A partir de 2027, a CBS começa a ser implementada, enquanto a transição do IBS terá início em 2029 e ocorrerá gradualmente. Nesse cenário, a capacidade de identificar quais despesas permitem o aproveitamento de créditos poderá influenciar diretamente o custo efetivo das operações.
O especialista destacou que uma empresa pode ter uma gestão financeira e operacional eficiente de suas viagens e, ainda assim, deixar de aproveitar oportunidades por desconhecer o tratamento tributário de cada despesa. Saber quanto foi gasto com passagens, hospedagem e reembolsos não significa, necessariamente, compreender o custo real dessas operações.
Roberta Guimarães complementou que a ampliação das possibilidades de crédito não significa que todos os gastos empresariais serão elegíveis. O aproveitamento dependerá das regras aplicáveis a cada operação, do enquadramento tributário e da comprovação de que a despesa está efetivamente relacionada à atividade da empresa.
A mudança também reforça a importância do planejamento tributário na tomada de decisões. Ao entender como os novos tributos incidem sobre suas operações e quais créditos podem ser aproveitados, o empresário terá melhores condições de avaliar custos, organizar o fluxo financeiro e comparar alternativas de contratação.
Passagens aéreas podem gerar créditos; hotéis e restaurantes têm regras específicas
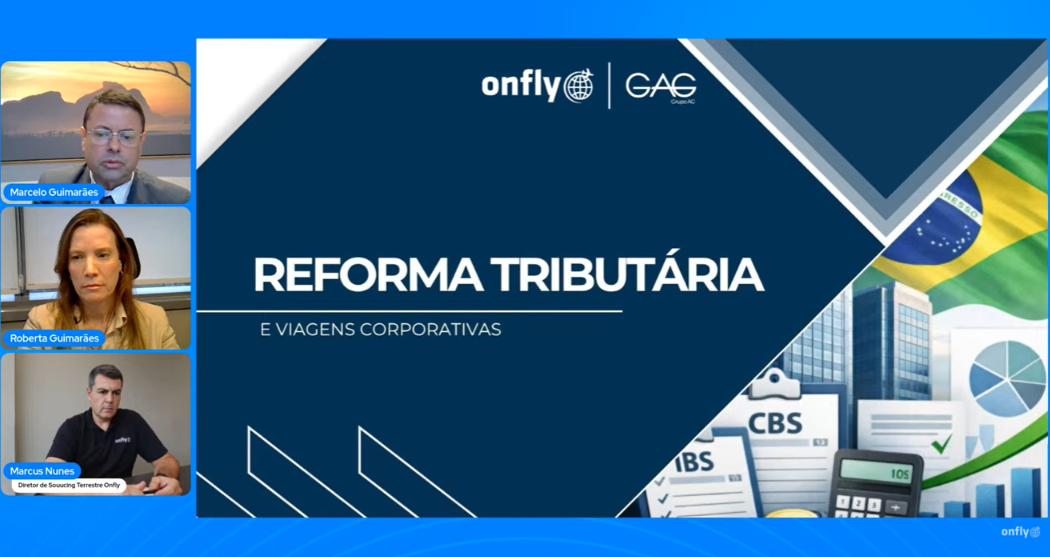
Um dos principais pontos do webinar foi a diferença de tratamento tributário entre as despesas de viagens corporativas. Segundo as explicações apresentadas, as passagens aéreas poderão gerar créditos tributários, enquanto hotéis e restaurantes estarão sujeitos a regimes específicos que, conforme discutido na live, não permitem o aproveitamento de créditos de CBS e IBS nessas operações.
No caso das passagens aéreas, a mudança também exigirá adaptação documental. A previsão apresentada é que os bilhetes sejam acompanhados da emissão de documentos fiscais, com identificação da empresa contratante. Para as viagens internacionais, o tratamento dependerá das regras aplicáveis à operação, incluindo a tributação do transporte com embarque no Brasil.
Já as despesas com hospedagem terão particularidades. As operações de hotéis e de acomodações de curta duração, como as realizadas por plataformas de aluguel por temporada, foram apontadas como situações que não gerariam créditos dos novos tributos. Em contrapartida, a locação de imóveis por períodos mais longos poderá ter tratamento diferente, desde que atendidos os requisitos aplicáveis à operação.
A intermediação das agências de viagens na nova reforma tributária também entrou na discussão. Mesmo quando a hospedagem não gera crédito para a empresa contratante, o serviço de intermediação poderá permitir o aproveitamento de crédito sobre o valor correspondente. Isso significa que a comparação entre fornecedores e canais de compra deverá considerar não apenas o preço final, mas também o tratamento tributário de cada componente da operação.
A recomendação dos especialistas foi analisar o custo total das contratações, levando em conta os créditos disponíveis. Uma reserva realizada diretamente com um hotel e outra intermediada por uma agência podem apresentar valores semelhantes, mas produzir resultados tributários diferentes para a empresa.
As despesas com alimentação, por sua vez, não deverão gerar créditos de CBS e IBS nas condições discutidas, em razão do regime específico aplicável ao setor. Ainda assim, a documentação fiscal continua importante para o controle contábil e para a análise de outros efeitos tributários, conforme o regime da empresa.
Documentação fiscal será decisiva para aproveitar créditos
A comprovação da finalidade empresarial das viagens foi outro ponto central do encontro. Para aproveitar os créditos permitidos, não bastará demonstrar que uma passagem, uma hospedagem ou um deslocamento foi pago pela companhia. Será necessário comprovar que a despesa está relacionada à atividade empresarial e atender às exigências de documentação fiscal.
A orientação apresentada foi solicitar os documentos fiscais com o CNPJ da empresa contratante, em vez de utilizar apenas os dados pessoais do funcionário, sócio ou prestador de serviços que realizou a viagem. O pagamento com cartão corporativo ou o posterior reembolso ao colaborador não substitui essa exigência.
Também será necessário distinguir as viagens profissionais das pessoais. Caso um executivo viaje a trabalho e prolongue a estadia para aproveitar alguns dias de férias, por exemplo, os gastos deverão ser segregados e documentados para demonstrar quais despesas estão efetivamente vinculadas à atividade da empresa.
O mesmo cuidado se aplica à contratação de profissionais terceirizados. Os especialistas recomendaram que os contratos com prestadores de serviços prevejam, quando pertinente, a realização de viagens e a responsabilidade pelo custeio dessas despesas. Dessa forma, a empresa terá mais elementos para comprovar a finalidade dos deslocamentos.
Para organizar esse processo, a orientação foi estabelecer políticas internas de viagens, com regras claras para funcionários, sócios e prestadores de serviços. A empresa também deverá manter registros que relacionem reservas, faturas, pagamentos, reembolsos e lançamentos contábeis, permitindo identificar o motivo de cada despesa e sua vinculação ao negócio.
Locação de veículos e transporte por aplicativo
A locação de veículos também foi abordada durante a transmissão. De acordo com a explicação apresentada, o setor passará a ser tributado pelo IBS a partir de 2029, durante a transição da reforma, e deverá se adequar às novas exigências de emissão de documentos fiscais. A expectativa discutida foi de que essa mudança também possa afetar os custos da categoria.
No caso dos transportes por aplicativo, os especialistas indicaram a possibilidade de aproveitamento de créditos quando o serviço for utilizado em contexto corporativo e estiver devidamente documentado, respeitadas as regras aplicáveis. Para isso, recomendaram que as empresas priorizem contas corporativas e orientem os funcionários sobre os procedimentos necessários para registrar as despesas.
A locação de veículos no Brasil também poderá gerar créditos conforme o tratamento tributário previsto para essas operações. Já os serviços contratados e prestados integralmente no exterior não deverão gerar créditos dos tributos brasileiros quando não houver tributação correspondente no país, conforme explicado durante o webinar.
Aviação pode ter aumento de 15% a 20% nos custos
Entre as dúvidas dos participantes estava o possível impacto da reforma sobre os preços das viagens corporativas. Marcus Nunes afirmou que, com base nas avaliações de mercado apresentadas durante a live, a expectativa era de um aumento de 15% a 20% nos custos da aviação, tanto doméstica quanto internacional, considerando exclusivamente os efeitos tributários e desconsiderando as variações cambiais.
A estimativa foi apresentada como uma expectativa, e não como um reajuste confirmado pelas companhias aéreas. No caso da hotelaria, o diretor de Sourcing Terrestre da Onfly afirmou que, naquele momento, não identificava uma tendência semelhante de aumento decorrente da reforma. A avaliação considerava o tratamento tributário específico do setor e as possibilidades de aproveitamento de créditos pelos próprios estabelecimentos.
Os especialistas ressaltaram, porém, que ainda existem incertezas sobre os efeitos práticos da transição da reforma tributária. Empresas, fornecedores e prestadores de serviços continuam se adaptando às novas exigências, enquanto procedimentos e sistemas passam por ajustes. Por isso, os impactos efetivos sobre os preços e os custos das operações deverão ser acompanhados à medida que o novo modelo entrar em funcionamento.
Preparação deve começar antes da transição da Reforma
Outro alerta da live foi que a adequação a reforma não deve ficar restrita aos departamentos fiscal e contábil. A implementação da reforma exige integração entre financeiro, compras, recursos humanos, tecnologia e gestão de viagens, já que o aproveitamento de créditos dependerá também dos processos operacionais e da qualidade das informações registradas.
Os especialistas sugeriram a adoção de um checklist de conformidade fiscal que contemple a emissão e a validação dos documentos, a identificação do viajante, o motivo empresarial da viagem, a conciliação entre reservas e pagamentos e a correta classificação contábil das despesas.
A organização antecipada também poderá facilitar a adaptação às etapas seguintes da reforma. Os procedimentos desenvolvidos para a CBS a partir de 2027 poderão servir de base para a transição do IBS, prevista para começar em 2029, reduzindo a necessidade de mudanças estruturais de última hora.
A mensagem central do webinar foi que a reforma tributária não deve ser tratada apenas como uma obrigação legal ou uma alteração na forma de recolher impostos. Para as empresas que realizam viagens corporativas com frequência, conhecer as regras de creditamento, rever contratos, organizar documentos e compreender o custo efetivo de cada operação será parte da gestão do negócio. A preparação para a reforma poderá ajudar a evitar perdas financeiras e tornar as decisões de compra e planejamento mais consistentes.