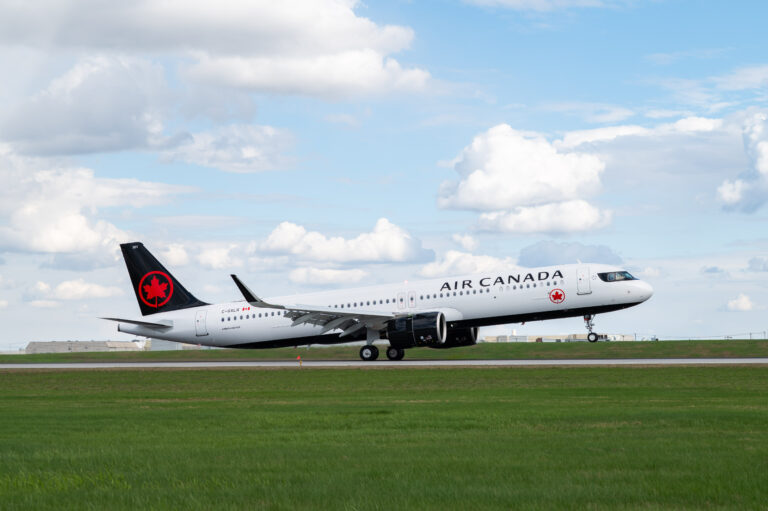


A crise na cadeia aeroespacial global ganhou novos contornos com a atualização da Iata sobre os gargalos de produção. Mesmo com a retomada das entregas no fim de 2025 e a previsão de aceleração em 2026, a entidade afirma que a oferta de aeronaves e motores continuará insuficiente por quase uma década. O descompasso só deve se normalizar entre 2031 e 2034, consequência do acúmulo de atrasos nos últimos cinco anos e de um volume de pedidos sem precedentes.
Segundo a Iata, o déficit atual é de pelo menos 5.300 aeronaves, num cenário em que a fila de encomendas ultrapassa 17 mil unidades, equivalente a 60% de toda a frota ativa. Historicamente, esse índice girava entre 30% e 40%. Na prática, a backlog representa quase 12 anos de produção nas capacidades atuais. A frota em operação também envelheceu: a média global chegou a 15,1 anos, sendo 12,8 entre aviões de passageiros, 19,6 no segmento cargueiro e 14,5 no grupo wide-body.
A situação contrasta com outro número recorde: mais de 5.000 aeronaves estão armazenadas mundialmente, mesmo com a escassez crônica de novos jatos. Para a Iata, o impacto já é perceptível em toda a cadeia. “As companhias aéreas estão sentindo o peso desses desafios em cada parte do negócio”, afirmou Willie Walsh, diretor-geral da entidade. “Custos de leasing mais altos, menos flexibilidade de malha, atrasos em ganhos de eficiência e o uso de aeronaves subótimas são algumas das perdas. E os viajantes enfrentam tarifas mais altas num ambiente de oferta pressionada.”
Os entraves continuam se multiplicando. A produção de fuselagens avança mais rápido que a de motores, comprometida por problemas em modelos existentes, o que leva jatos recém-montados a permanecerem parados à espera de propulsores. Os processos de certificação ficaram mais longos, de até dois anos para até cinco, atrasando especialmente a renovação dos wide-bodies. Tensões comerciais entre Estados Unidos e China elevaram tarifas sobre metais e eletrônicos, acrescentando custos e pressionando manutenção. A falta de mão de obra qualificada em motores e componentes, somada à fragilidade de fornecedores únicos em uma cadeia globalizada, transformou qualquer ruptura em potencial crise.
Com uma frota mais velha, os ganhos de eficiência também desaceleraram. A melhoria histórica de 2% ao ano caiu para 0,3% em 2025 e deve ficar em 1% em 2026. No setor cargueiro, o cenário tende a piorar: a oferta de aviões convertidos diminuiu, novos wide-bodies enfrentam atrasos e parte dos cargueiros antigos está próxima do limite operacional.
Um estudo conjunto da Iata e da Oliver Wyman estima que os gargalos devem custar mais de US$ 11 bilhões à aviação em 2025. O cálculo inclui cerca de US$ 4,2 bilhões extras em combustível, US$ 3,1 bilhões em manutenção, US$ 2,6 bilhões em leasing de motores e aeronaves, além de US$ 1,4 bilhão em estoques maiores de peças.
Para acelerar soluções, o relatório recomenda abrir o mercado de MRO, ampliar alternativas de peças e materiais, adotar plataformas integradas de dados de manutenção, aumentar a capacidade global de reparos e incentivar o uso de materiais reutilizáveis e manufatura avançada. Para a Iata, o recado é claro: o setor não tem mais margem para absorver atrasos. Como resumiu Walsh, “nenhum esforço deve ser poupado antes que o impacto se torne ainda mais agudo”.