
A Polícia Federal prendeu em flagrante, na segunda-feira (26/10), um passageiro que desembarcou no Aeroporto Internacional do Galeão, no Rio de Janeiro, com quatro aparelhos celulares importados de forma irregular. Ele chegava de Miami, nos Estados Unidos. Segundo a PF, o homem foi levado à Delegacia Especial da corporação no aeroporto, onde foi indiciado e poderá responder pelo crime de descaminho.
O caso chama a atenção para as regras que valem para quem volta de viagem. A Receita Federal estabelece o que pode entrar no país sem pagamento de imposto, o que deve ser declarado e o que é proibido. Confira.
O que é isento
Livros, folhetos, periódicos e bens de uso ou consumo pessoal não pagam imposto. Para a Receita, são bens de caráter manifestamente pessoal os compatíveis com a natureza e a duração da viagem, como roupas, itens de higiene, uma câmera fotográfica usada, um relógio de pulso usado e um celular usado, inclusive smartphone.
Não entram nessa categoria computadores pessoais, notebooks, tablets e filmadoras. Aparelhos que exigem instalação, como computadores de mesa e projetores, também ficam de fora. Para a isenção, o bem deve ser de uso próprio, necessário às circunstâncias da viagem e estar na condição de usado. O órgão pode exigir comprovação da compatibilidade com o tempo de permanência no exterior.
Cota de US$ 1.000 por passageiro
Bens que não se enquadram como de uso pessoal, como compras novas e presentes, têm isenção até a cota de US$ 1.000 para quem chega por via aérea ou marítima, e de US$ 500 por outras vias. A cota é individual e intransferível: não é possível somar valores entre familiares. Ela só é concedida a cada intervalo de 30 dias, contados da chegada da última viagem internacional.
Há ainda limites de quantidade por passageiros. Para bens de valor superior a US$ 10, o máximo é de 20 unidades, sendo no máximo três idênticas. Nas bebidas alcoólicas, o limite é de 12 litros; nos cigarros, dez maços; nos charutos e cigarrilhas, 25 unidades; no fumo, 250 gramas. Bens com características de destinação comercial ou industrial não são considerados bagagem.
Declaração e imposto
Quem traz bens a declarar deve preencher a Declaração Eletrônica de Bens de Viajantes (e-DBV) e, na chegada, optar pelo canal “Bens a Declarar”. Também devem ser declarados valores em espécie acima de US$ 10 mil, bens extraviados e itens sujeitos a controle sanitário, agropecuário ou do Exército.
O que exceder a cota é tributado em 50%, pelo Regime de Tributação Especial. O pagamento é feito por DARF, com boleto ou Pix, e o câmbio considerado é o da data de transmissão da declaração. Se o viajante for dispensado de se apresentar à fiscalização, tem até 30 dias para pagar. Caso contrário, os bens ficam retidos até a comprovação do pagamento.
Risco de multa e perda dos bens
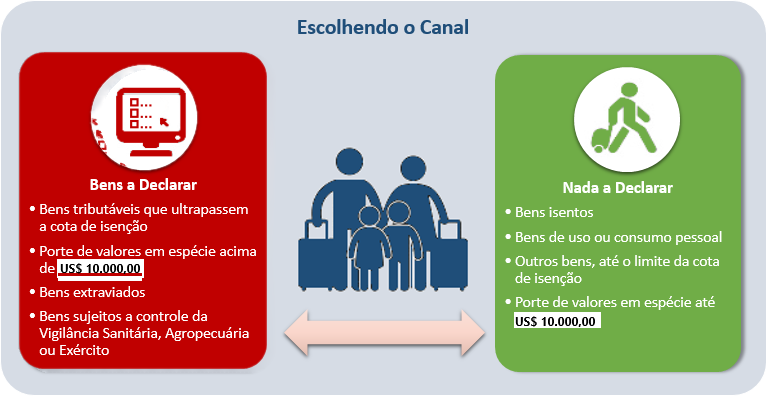
Quem escolhe o canal “Nada a Declarar” e é flagrado com bens que deveriam ter sido declarados comete declaração falsa e perde a espontaneidade de recolher o imposto. A multa corresponde a 50% do valor que excede o limite de isenção. Em situações como tentativa de importar bens proibidos ou com finalidade comercial, pode ocorrer o “perdimento”, quando não há regularização aduaneira.
Free Shop
Compras em lojas duty free no exterior ou a bordo contam para a cota. Na chegada, o viajante tem direito a uma cota adicional de US$ 1.000 no Free Shop do primeiro aeroporto de desembarque no Brasil. Menores de 18 anos não podem comprar bebidas alcoólicas nem produtos de tabaco.
*Com informações da Polícia Federal e Receita Federal.