
Ondas de calor, incêndios florestais, enchentes e tempestades ampliam os desafios do planejamento de viagens e reforçam a importância de o agente de viagens conhecer as condições do seguro-viagem oferecido ao cliente. Além de considerar o destino, a duração do roteiro e o perfil do passageiro, o profissional precisa esclarecer o que está coberto, quais são as exclusões e como agir diante de uma emergência. Para Laís Aoki, COO da Intermac Seguros do Brasil, essa orientação é fundamental para alinhar expectativas e evitar que o viajante descubra os limites da apólice somente quando precisar de assistência.
Segundo Aoki, os eventos climáticos extremos ainda não provocaram mudanças na precificação dos seguros-viagem da empresa. O cálculo considera fatores como idade do passageiro, destino, duração da viagem, limites de cobertura e histórico de utilização dos serviços. Embora a frequência e a intensidade dos fenômenos climáticos possam influenciar a avaliação de riscos pelas seguradoras, a executiva afirma que a Intermac ainda não identificou impacto desses fatores nos preços de seus produtos. Para o agente, o principal cuidado é comparar garantias, exclusões e limites de indenização, e não apenas o valor da apólice.
Um dos pontos centrais da orientação ao cliente é distinguir as despesas decorrentes diretamente de um desastre natural dos atendimentos médicos necessários durante a viagem. De acordo com Aoki, fenômenos como enchentes, tempestades e incêndios podem estar entre as exclusões contratuais e não garantem, por si só, cobertura para cancelamento ou interrupção da viagem. Isso não significa, porém, que todo atendimento médico ocorrido durante um evento climático esteja automaticamente excluído.
“É importante diferenciar o fenômeno climático em si de uma emergência médica sofrida pelo passageiro durante a viagem”, explica. Desidratação, insolação e queimaduras solares, por exemplo, podem receber assistência quando se enquadram nas condições da cobertura médico-hospitalar contratada. O agente deve orientar o viajante a verificar os limites e as exclusões antes do embarque, além de explicar como acionar a central de assistência e se há exigência de autorização prévia para determinados procedimentos.
É importante diferenciar o fenômeno climático em si de uma emergência médica sofrida pelo passageiro durante a viagem
A experiência recente da Intermac durante o verão europeu de 2026 reforça a relevância desse cuidado. Segundo Aoki, a empresa recebeu solicitações de assistência por problemas relacionados às altas temperaturas, desde queimaduras solares até quadros graves de desidratação e insolação que exigiram internação e tratamentos mais complexos. “São situações que efetivamente fazem parte da nossa operação e demonstram a importância de contar com um bom seguro-viagem”, afirma.
A prevenção também deve fazer parte da orientação prestada pelos profissionais do turismo. Recomendações como manter a hidratação, usar proteção solar e evitar exposição prolongada nos horários de maior calor ajudam a reduzir riscos, mas não substituem uma cobertura adequada. Em viagens internacionais, uma emergência médica pode gerar despesas elevadas, e o passageiro precisa saber quais serviços contratou e como solicitar atendimento.
Cancelamento, interrupção e despesas extras
A cobertura para cancelamento ou interrupção da viagem depende do motivo que levou à mudança dos planos e das condições previstas na apólice. A ocorrência de um desastre natural não assegura automaticamente o reembolso. A desistência por receio de uma tempestade, por exemplo, pode não estar coberta, assim como eventos conhecidos antes da contratação podem estar sujeitos a exclusões específicas.
Por isso, o agente deve evitar prometer indenizações sem verificar as condições do produto. Quando houver possibilidade de solicitar reembolso, é importante orientar o passageiro a guardar comprovantes de reservas, comunicados oficiais, registros de cancelamentos e recibos de despesas extras. A documentação ajuda a demonstrar o ocorrido, mas não substitui os requisitos estabelecidos no contrato.
A mesma atenção vale para voos interrompidos por enchentes, tempestades ou outros eventos climáticos. Quando um aeroporto fecha ou uma operação é alterada, a companhia aérea tem responsabilidades próprias de atendimento ao passageiro, conforme a legislação aplicável. No Brasil, as regras da Agência Nacional de Aviação Civil (Anac) preveem assistência de acordo com o tempo de espera e as circunstâncias, incluindo comunicação, alimentação e, quando necessário, hospedagem e transporte.
“O seguro-viagem não substitui as obrigações da companhia aérea”, ressalta Aoki. Despesas diretamente relacionadas a fenômenos naturais podem estar excluídas da apólice, enquanto gastos adicionais decorrentes de atrasos ou cancelamentos só poderão ser reembolsados se houver cobertura específica e forem cumpridos os requisitos contratuais. O passageiro deve guardar recibos e protocolos, e o agente precisa esclarecer que a contratação do seguro não garante o pagamento de hotel, alimentação ou novas passagens em qualquer situação.
A Intermac mantém uma central própria de atendimento 24 horas para orientar os viajantes e auxiliar nas tratativas necessárias, inclusive no contato com a companhia aérea. “Nossa central própria funciona 24 horas e permanece ao lado do viajante, orientando e auxiliando nas gestões necessárias”, afirma a executiva.
Evacuação e retorno antecipado exigem atenção às cláusulas
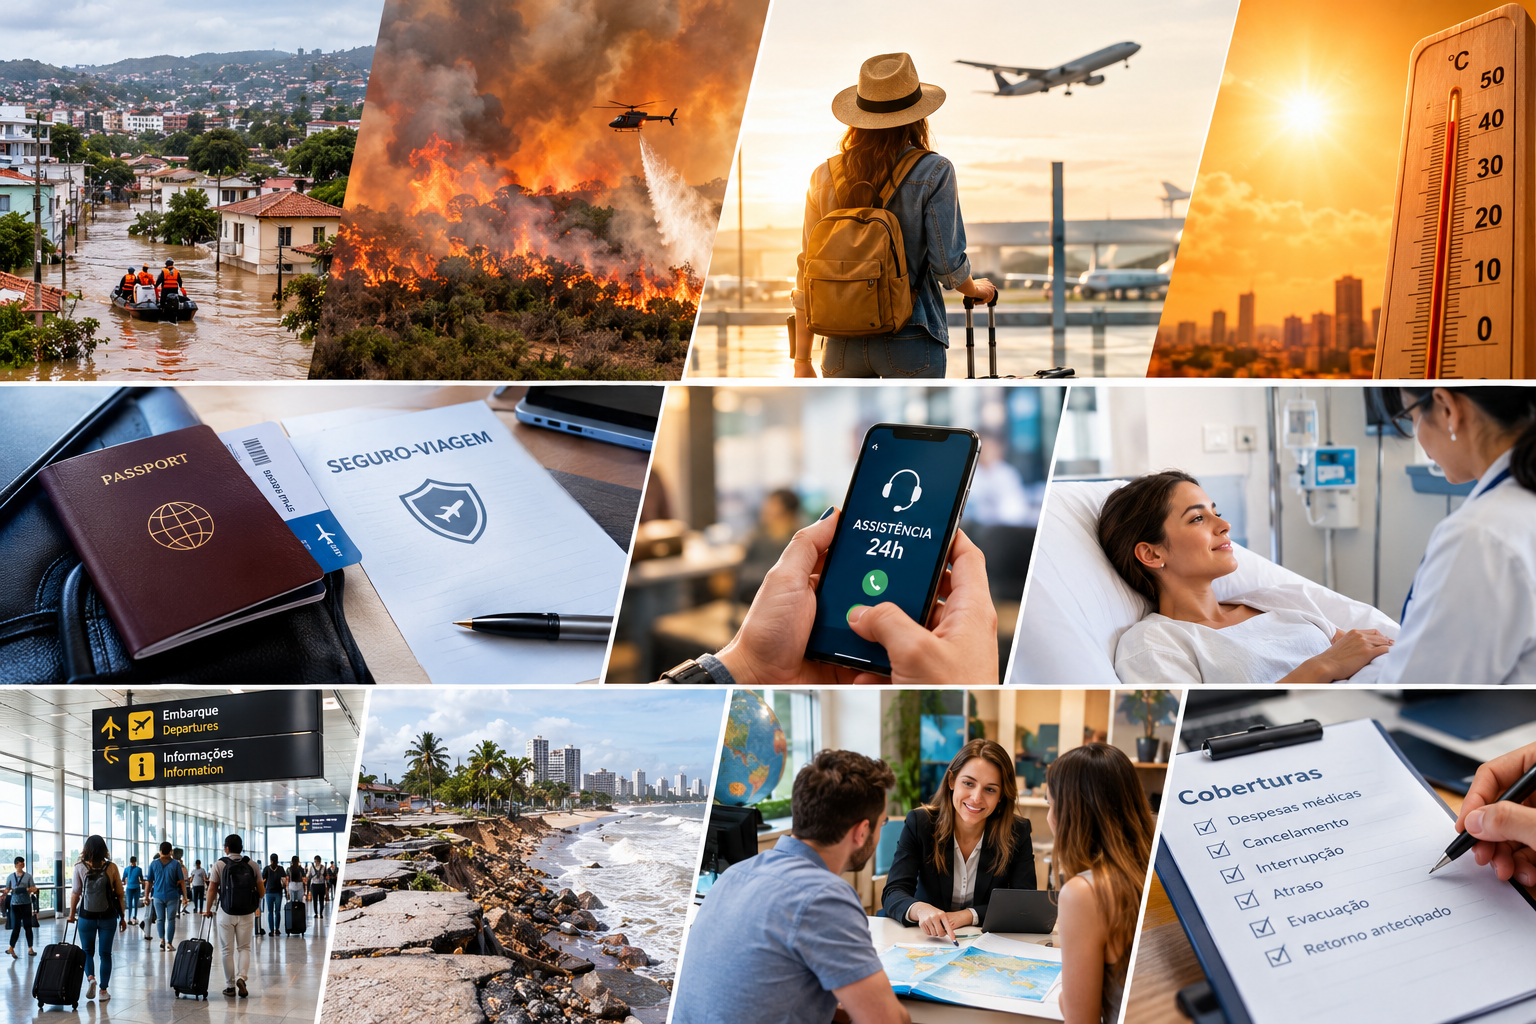
Quando incêndios, enchentes ou outros desastres tornam um destino inacessível ou provocam uma evacuação, a cobertura depende das garantias contratadas e da causa da ocorrência. Algumas apólices podem prever retorno antecipado, hospedagem adicional ou despesas decorrentes da interrupção da viagem, mas esses benefícios não são universais. Também é necessário diferenciar a evacuação de uma área atingida por um desastre da evacuação médica e da repatriação por motivos de saúde: uma garantia não significa necessariamente que a outra esteja incluída.
Sempre que possível, o passageiro deve consultar a central de assistência antes de contratar serviços por conta própria. Em situações de perigo, entretanto, deve seguir as orientações das autoridades locais. Para o agente, conhecer essas diferenças permite explicar os limites da proteção sem criar expectativas de reembolso que não correspondam ao contrato.
Seguro deve fazer parte do planejamento desde o início, e não ser tratado apenas como um item adicional no fechamento da venda
Aoki afirma que a Intermac não identifica atualmente mudanças que justifiquem desestimular destinos turísticos exclusivamente em razão dos riscos climáticos. A avaliação das seguradoras pode considerar dados de sinistros, custos médicos e logísticos e características de cada destino, mas o risco de uma infraestrutura turística não determina automaticamente o preço de um seguro individual. Cabe ao profissional acompanhar alertas oficiais e condições locais, além de avaliar as necessidades específicas de cada cliente.
“Eventos extremos podem acontecer em diferentes partes do mundo e, mesmo quando o fenômeno natural em si não está contemplado pela cobertura, uma emergência médica durante a viagem pode exigir atendimento imediato e gerar custos elevados”, afirma Aoki.
Para o agente de viagens, o seguro deve fazer parte do planejamento desde o início, e não ser tratado apenas como um item adicional no fechamento da venda. A orientação precisa abranger as diferenças entre despesas médicas, cancelamento, interrupção, atraso, retorno antecipado e evacuação, com explicações claras sobre limites, exclusões e procedimentos de acionamento. Assim, o profissional contribui para uma decisão mais consciente e reduz o risco de conflitos quando o passageiro precisa utilizar o serviço.
Seguro-viagem: o que pode estar coberto — e o que não é garantido
A cobertura depende das condições gerais, dos limites e das exclusões da apólice contratada.
O que pode estar coberto
– Emergências médicas: atendimento por desidratação, insolação ou enfermidade aguda, conforme a cobertura médico-hospitalar contratada.
– Cancelamento ou interrupção: quando o motivo estiver previsto nas condições da apólice.
– Atrasos e despesas extras: alimentação, hospedagem ou transporte, se houver cobertura específica e forem cumpridos os requisitos contratuais.
– Retorno antecipado ou evacuação: quando a garantia contratada contemplar a situação ocorrida.
O que não é garantido automaticamente
– Reembolso apenas porque o passageiro desistiu da viagem por medo de mau tempo.
– Pagamento de hotel, alimentação ou nova passagem simplesmente porque um aeroporto foi fechado.
– Evacuação de uma área atingida por desastre quando a apólice prevê apenas evacuação médica.
– Reembolso de despesas sem comprovação ou acima dos limites contratados.
– Cobertura para eventos conhecidos antes da contratação quando houver exclusão aplicável.